
การใช้ประโยชน์จาก “ขาดทุนสะสม” ช่วยลดภาษีธุรกิจของคุณได้!
คุณรู้หรือไม่? ธุรกิจที่เคยขาดทุนสามารถนำ “ผลขาดทุนสะสม” จากปีที่ผ่านมามาหักลดหย่อนภาษีในปีที่มีกำไรได้! นี่เป็นสิทธิประโยชน์ที่ช่วยลดภาระภาษี และเพิ่มโอกาสในการเติบโตของธุรกิจ
ข้อควรรู้เกี่ยวกับการใช้ผลขาดทุนสะสม:
1. ย้อนหลังได้สูงสุด 5 ปี : คุณสามารถนำผลขาดทุนสะสมจาก 5 รอบบัญชีก่อนหน้ามาหักออกจากกำไรสุทธิในปีปัจจุบัน
2. ต้องหักตามลำดับปี : ผลขาดทุนต้องถูกนำมาหักตามลำดับปีต่อเนื่อง ห้ามข้ามปีหรือเลือกปีที่จะหัก
3. ช่วยลดกำไรสุทธิที่ต้องเสียภาษี : ทำให้ธุรกิจคุณจ่ายภาษีในอัตราที่ลดลง เพิ่มสภาพคล่องให้กับธุรกิจได้อย่างมีประสิทธิภาพ
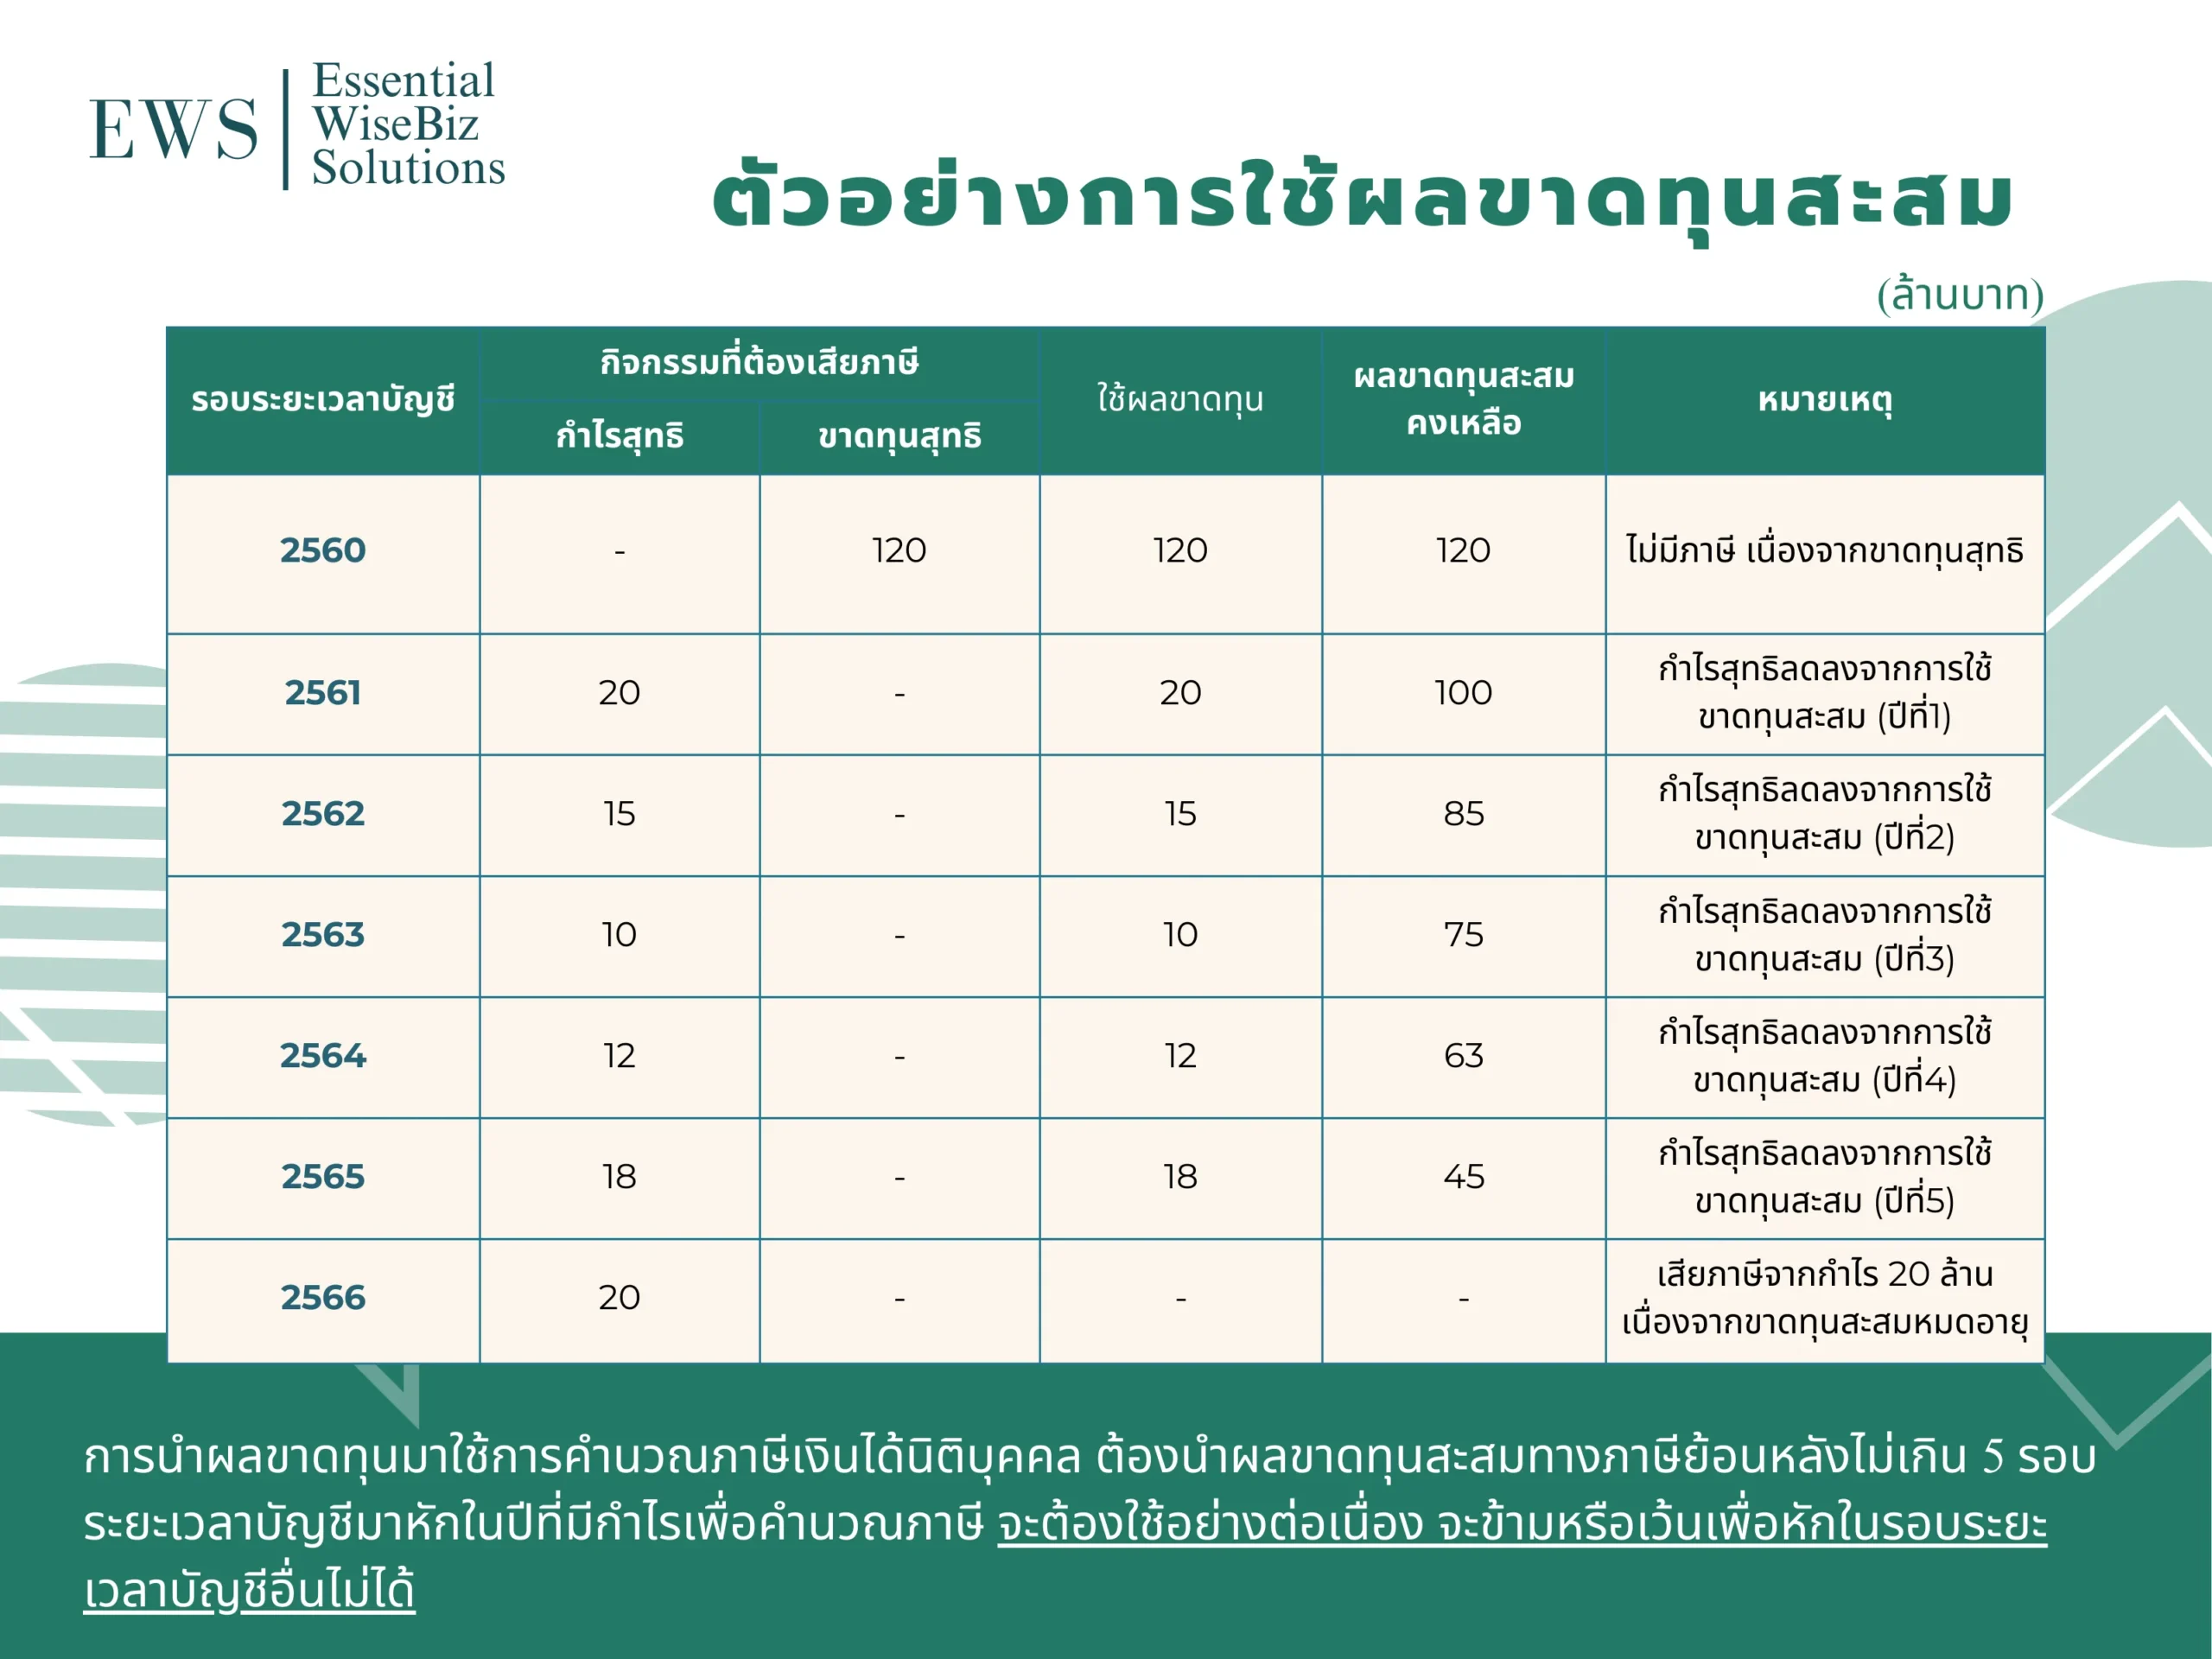
ตัวอย่างการใช้ขาดทุนสะสม:
ปี 2563: ขาดทุน 100,000 บาท
ปี 2564: กำไร 50,000 บาท (หักขาดทุนสะสมเหลือ 50,000 บาท)
ปี 2565: กำไร 80,000 บาท (หักขาดทุนสะสม 50,000 บาท เหลือกำไรสุทธิ 30,000 บาทต้องเสียภาษี)
เห็นหรือไม่? การบริหารขาดทุนสะสมอย่างถูกต้องช่วยลดภาระภาษีได้จริง!